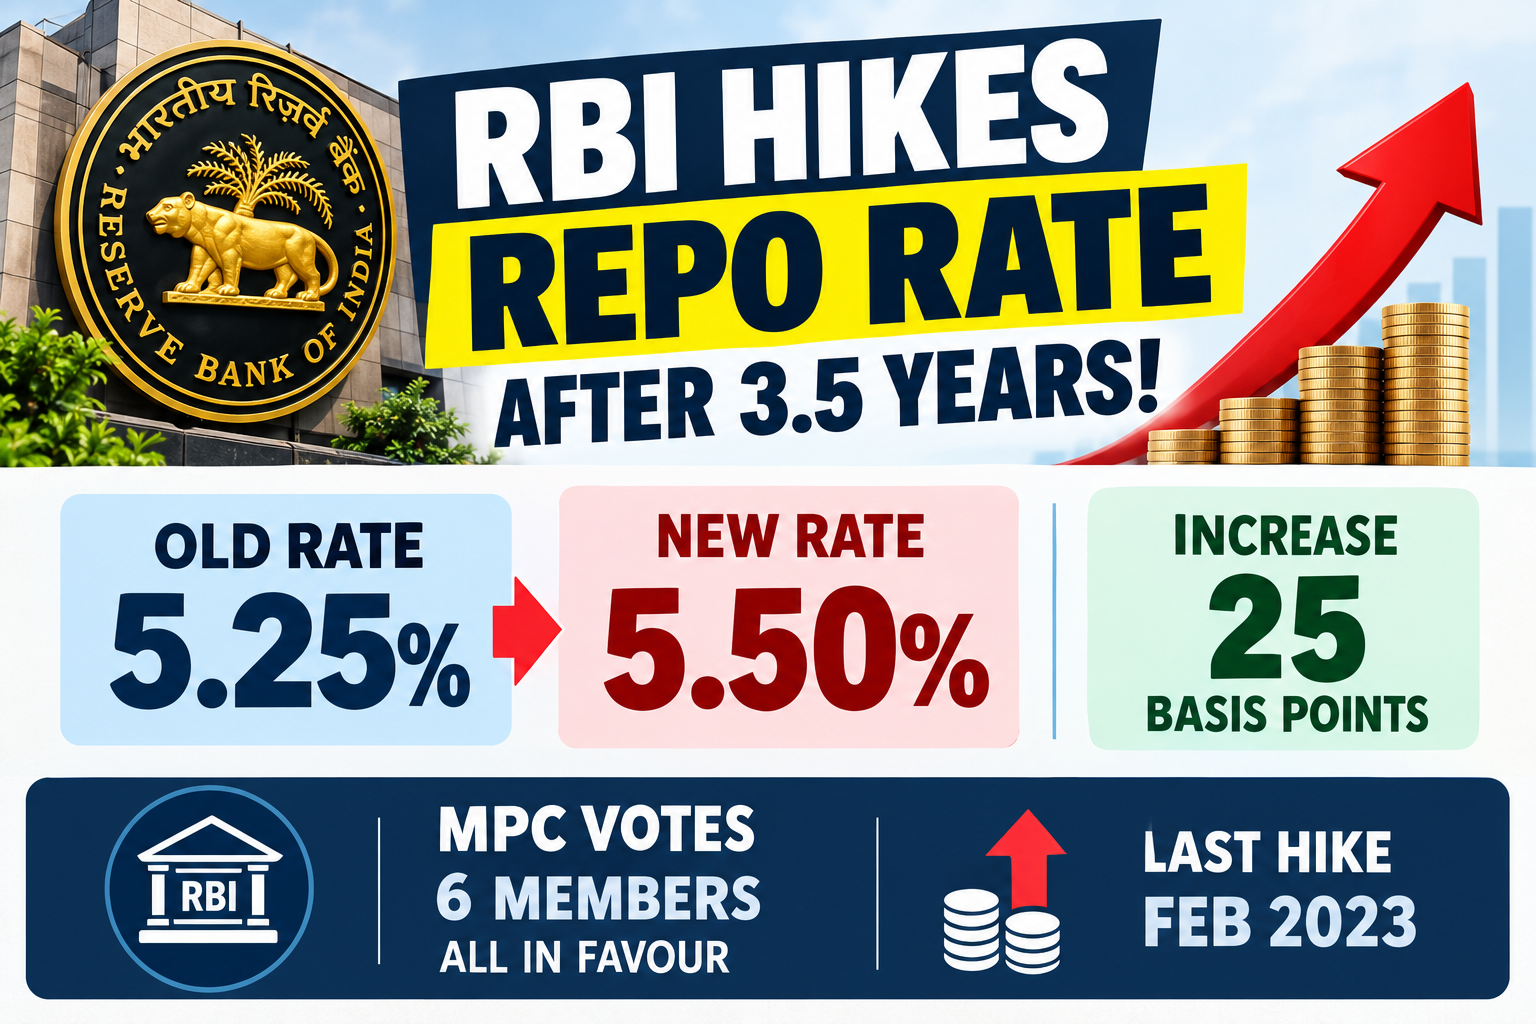
5.25%-ல் இருந்து 5.50%-ஆக அதிகரிப்பு; பணவீக்கத்தைக் கட்டுப்படுத்த RBI அதிரடி. இந்திய ரிசர்வ் வங்கி (RBI) சுமார் 3.5 ஆண்டுகளுக்குப் பிறகு முதல்முறையாக ரெப்போ வட்டி விகிதத்தை உயர்த்தியுள்ளது. அக்டோபர் 5 முதல் 7ஆம் தேதி வரை நடைபெற்ற நாணயக் கொள்கைக் குழு (MPC) கூட்டத்தில், ரெப்போ வட்டி விகிதத்தை 25 அடிப்படைப் புள்ளிகள் உயர்த்தி 5.25 சதவீதத்தில் இருந்து 5.50 சதவீதமாக நிர்ணயிக்க முடிவு செய்யப்பட்டது.
ஆறு உறுப்பினர்களைக் கொண்ட MPC குழுவினர் அனைவரும் ரெப்போ வட்டி உயர்வுக்கு ஆதரவாக வாக்களித்துள்ளனர். 2023 பிப்ரவரி மாதத்துக்குப் பிறகு ரெப்போ வட்டி உயர்த்தப்படுவது இதுவே முதல்முறை. தொடர்ந்து பல மாதங்களாக 5.25 சதவீதமாக நீடித்து வந்த வட்டி விகிதம் தற்போது மீண்டும் உயர்த்தப்பட்டுள்ளது.
பணவீக்க அழுத்தம் அதிகரிப்பு
நாட்டில் பணவீக்க அழுத்தங்கள் அதிகரித்து வருவது ரிசர்வ் வங்கியின் இந்த முடிவுக்கு முக்கிய காரணமாகக் கருதப்படுகிறது. ஆகஸ்ட் மாதத்தில் சில்லறை பணவீக்கம் 4.82 சதவீதமாக உயர்ந்துள்ளது. அதேபோல், அடிப்படைப் பணவீக்கமும் அதிகரித்து வருகிறது.
கச்சா எண்ணெய் விலை உயர்வு, உணவுப் பொருட்களின் விலை அதிகரிப்பு, பருவமழை தொடர்பான சவால்கள் மற்றும் மேற்கு ஆசியாவில் நிலவும் மோதல் போன்ற சர்வதேச மற்றும் உள்நாட்டு காரணிகள் பணவீக்கத்திற்கு கூடுதல் அழுத்தத்தை ஏற்படுத்துகின்றன.
குறிப்பாக கச்சா எண்ணெய் விலை உயர்வால் இந்தியாவின் இறக்குமதி செலவு அதிகரிப்பதுடன், பணவீக்கம் மற்றும் நடப்புக் கணக்கு பற்றாக்குறையிலும் தாக்கம் ஏற்படக்கூடும். இதனால் பணவீக்க எதிர்பார்ப்புகளை கட்டுப்படுத்தும் நோக்கில் RBI தனது பணவியல் கொள்கையை இறுக்கியுள்ளது.
‘Neutral’ நிலையில் இருந்து ‘Calibrated Tightening’
ரெப்போ வட்டி உயர்வுடன் RBI தனது பணவியல் கொள்கை நிலைப்பாட்டையும் மாற்றியுள்ளது. இதுவரை ‘Neutral’ என இருந்த கொள்கை நிலைப்பாடு தற்போது ‘Calibrated Tightening’ என மாற்றப்பட்டுள்ளது. இதன் மூலம் பணவீக்க அழுத்தங்கள் தொடர்ந்து அதிகரித்தால், எதிர்காலத்தில் மேலும் வட்டி உயர்த்தப்படுவதற்கான வாய்ப்பு இருப்பதாக சந்தையில் எதிர்பார்ப்பு உருவாகியுள்ளது. அதே நேரத்தில், பணவீக்கம் மற்றும் பொருளாதார வளர்ச்சியின் நிலவரத்தைப் பொறுத்தே அடுத்தகட்ட முடிவுகள் எடுக்கப்படும் என RBI தெரிவித்துள்ளது.
பொருளாதார வளர்ச்சி கணிப்பு உயர்வு
பணவீக்கத்தைக் கட்டுப்படுத்தும் வகையில் வட்டி உயர்த்தப்பட்டாலும், இந்தியப் பொருளாதாரத்தின் வளர்ச்சி குறித்து RBI சாதகமான மதிப்பீட்டை வெளியிட்டுள்ளது. 2026-27 நிதியாண்டுக்கான உண்மையான GDP வளர்ச்சி கணிப்பை 6.7 சதவீதத்தில் இருந்து 7.1 சதவீதமாக RBI உயர்த்தியுள்ளது.
உள்நாட்டு நுகர்வு, முதலீடு, உற்பத்தி மற்றும் சேவைத் துறைகளில் காணப்படும் வளர்ச்சி பொருளாதாரத்திற்கு ஆதரவாக இருப்பதாக RBI மதிப்பிட்டுள்ளது. அதேநேரத்தில், உலகளாவிய வர்த்தக நிச்சயமின்மை, அதிகரிக்கும் எரிபொருள் விலைகள், புவிசார் அரசியல் பதற்றங்கள் மற்றும் வானிலை சார்ந்த அபாயங்கள் வளர்ச்சிக்கு சவாலாக இருக்கலாம் என்றும் எச்சரித்துள்ளது.
இதனிடையே, 2026-27 நிதியாண்டுக்கான பணவீக்க கணிப்பு 5 சதவீதத்தில் இருந்து 5.2 சதவீதமாக உயர்த்தப்பட்டுள்ளது.
கடன் வாங்கியவர்களுக்கு என்ன தாக்கம்?
ரெப்போ வட்டி உயர்வின் தாக்கம் வங்கிகளின் கடன் வட்டி விகிதங்களில் எதிரொலிக்க வாய்ப்புள்ளது. குறிப்பாக ரெப்போ விகிதத்துடன் தொடர்புடைய மிதக்கும் வட்டி விகிதக் கடன்களைப் பெற்றுள்ளவர்களுக்கு இது முக்கியமான மாற்றமாகும்.
வீட்டுக் கடன், வாகனக் கடன், தனிநபர் கடன் உள்ளிட்ட கடன்களின் வட்டி விகிதங்கள் அதிகரிக்க வாய்ப்புள்ளதால், கடன் வாங்கியவர்களின் EMI தொகையும் அதிகரிக்கலாம்.
சில சந்தர்ப்பங்களில் EMI அதிகரிப்பதற்குப் பதிலாக கடனைத் திருப்பிச் செலுத்தும் காலம் நீட்டிக்கப்படலாம். புதிதாகக் கடன் வாங்கத் திட்டமிடுபவர்களும் அதிக வட்டி செலவை எதிர்கொள்ள நேரிடலாம். அதேநேரத்தில், வங்கிகள் மற்றும் நிதி நிறுவனங்கள் தங்களது கடன் வட்டி விகிதங்களை எந்த அளவுக்கு மாற்றுகின்றன என்பதைப் பொறுத்தே பொதுமக்களுக்கு ஏற்படும் உண்மையான தாக்கம் அமையும்.
எந்தெந்த துறைகள் பாதிக்கப்படும்?
ரெப்போ வட்டி உயர்வால் வங்கிகள், NBFC-கள், ரியல் எஸ்டேட் மற்றும் ஆட்டோமொபைல் போன்ற வட்டி விகிதத்தைச் சார்ந்த துறைகள் சந்தையில் முக்கிய கவனம் பெற்றுள்ளன. அதிகரிக்கும் கடன் செலவு காரணமாக வீட்டுக் கடன் மற்றும் வாகனக் கடன் பெறுவதற்கான செலவு அதிகரிக்கலாம். இதனால் ரியல் எஸ்டேட் மற்றும் ஆட்டோமொபைல் துறைகளில் தேவை பாதிக்கப்படக்கூடும்.
அதேபோல, நிறுவனங்களின் கடன் செலவு அதிகரிப்பதால் முதலீடு மற்றும் புதிய திட்டங்களிலும் தாக்கம் ஏற்பட வாய்ப்புள்ளது. குறிப்பாக அதிக கடன் சார்ந்த நிறுவனங்கள் கூடுதல் நிதிச் செலவை எதிர்கொள்ள நேரிடலாம். மறுபுறம், வட்டி விகித உயர்வு வங்கிகளின் கடன் வட்டி வருவாயில் சில சாதகமான விளைவுகளையும் ஏற்படுத்தக்கூடும். இதனால் வங்கி மற்றும் நிதித்துறை நிறுவனங்களின் செயல்பாடு தனித்தனியாக மாறுபடலாம்.
அடுத்தகட்ட நடவடிக்கை என்ன?
ரெப்போ வட்டி உயர்வுடன் RBI தனது நிலைப்பாட்டை ‘Calibrated Tightening’ என மாற்றியிருப்பதால், உடனடியாக வட்டி குறைக்கப்படும் என்ற எதிர்பார்ப்பு குறைந்துள்ளது.
இனி பணவீக்கம், கச்சா எண்ணெய் விலை, உணவுப் பொருட்களின் விலை, ரூபாய் மதிப்பு, உலகளாவிய வட்டி விகிதங்கள் மற்றும் பொருளாதார வளர்ச்சி ஆகியவற்றை RBI தொடர்ந்து கண்காணிக்கும்.
பணவீக்க அழுத்தங்கள் மேலும் அதிகரித்தால் கூடுதல் வட்டி உயர்வுக்கான வாய்ப்பு இருக்கலாம். மாறாக, பணவீக்கம் கட்டுக்குள் வந்து பொருளாதார நிலவரம் சாதகமாக இருந்தால் தற்போதைய 5.50 சதவீத விகிதத்திலேயே RBI தொடர வாய்ப்புள்ளது. இதனால், சுமார் மூன்றரை ஆண்டுகளுக்குப் பிறகு மேற்கொள்ளப்பட்டுள்ள இந்த 25 அடிப்படைப் புள்ளி ரெப்போ வட்டி உயர்வு, பொதுமக்களின் EMI முதல் வங்கிகள், NBFC, ரியல் எஸ்டேட், ஆட்டோமொபைல் மற்றும் பங்குச் சந்தை வரை பல்வேறு துறைகளில் தாக்கத்தை ஏற்படுத்தக்கூடிய முக்கிய பொருளாதார முடிவாக அமைந்துள்ளது.